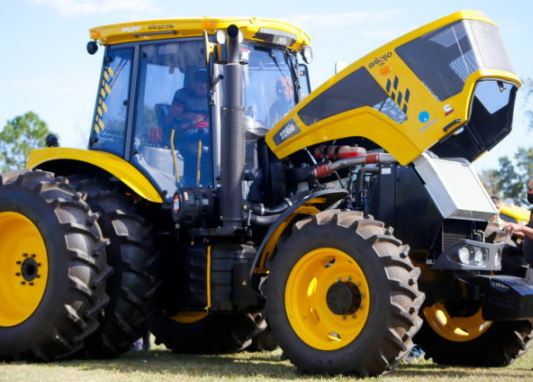

Pauny representa una oportunidad de inversión de tipo «distressed asset» (activo en dificultades), combinando un fuerte posicionamiento de marca en el agro argentino con una severa asfixia de liquidez. La compañía busca inyecciones de capital bajo un abanico amplio de opciones: desde el otorgamiento de líneas de crédito garantizadas hasta una venta total o parcial del paquete accionario.
Para un análisis de debida diligencia (due diligence) preliminar, se deben ponderar los siguientes componentes de riesgo y valor:
🔍 Radiografía de la Inversión: Riesgos y Pasivos
-
- Apalancamiento y Deuda Financiera: La deuda bancaria consolidada supera los $30.800 millones, concentrada principalmente en la banca pública nacional (Banco Nación). Esto exige una reestructuración integral de pasivos como condición precedente para cualquier aporte de capital.
- Riesgo de Liquidez Inmediata: La acumulación de más de $1.000 millones en cheques rechazados refleja un corte total de la cadena de pagos. El capital de trabajo inicial se destinaría de forma prioritaria a levantar estas obligaciones comerciales para normalizar el suministro de componentes.
- Competencia Internacional: El principal desafío operativo es estructural: la apertura de importaciones expone a la planta a la competencia directa de tractores asiáticos de bajo costo, erosionando sus márgenes históricos y reduciendo su participación al 7,9% del mercado de patentamientos.
💡 Atractivos Estratégicos y Activos de Valor
-
- Capacidad Instalada y Red Comercial: Pauny posee una planta industrial activa en Las Varillas (Córdoba), una nómina de aproximadamente 450 operarios metalúrgicos calificados y una consolidada red de concesionarios en las principales zonas agrícolas del país.
- Potencial de Exportación: La empresa cuenta con homologaciones y contratos comerciales incipientes para canalizar producción hacia mercados regionales como Chile y bloques internacionales como la Unión Europea, lo que permite estructurar esquemas de financiamiento atados a flujos en moneda dura (esquemas de pre-financiación de exportaciones).
- Respaldo Político e Institucional: Al ser una empresa emblemática para el empleo de la provincia, el Gobierno de Córdoba interviene activamente facilitando mesas de negociación (Procedimiento Preventivo de Crisis) y agilizando la devolución de créditos fiscales (saldos técnicos de IVA) para mitigar el costo de contingencias laborales.
🛠️ Estructuras de Entrada Bajo Evaluación
Los directivos de la firma evalúan tres vías principales para el ingreso de inversores:
- Deuda Estructurada (USD 20 Millones): Esquema de financiamiento mediante un crédito puente o notas estructuradas para reactivar la cadena de producción, con garantías reales sobre la planta o sobre contratos futuros de exportación.
- Fideicomiso de Garantía: Constitución de un vehículo financiero independiente donde se cedan flujos comerciales específicos, aislando el capital de los nuevos inversores del pasivo contingente de la central de deudores.
- Capitalización Directa (Equity): Apertura del paquete accionario para socios estratégicos que aporten tanto espaldas financieras como sinergias tecnológicas o comerciales globales para competir frente a los equipos importados.
Hoy, mientras continúan las negociaciones y se buscan alternativas financieras, en Las Varillas y la Región se viven momentos de marcada incertidumbre. Este lunes 2 de noviembre a las 10m hs. tiene previsto desarrollarse ante el Ministerio de Trabajo la continuación de la audiencia entre la Patronal y la UOM, con el aditivo de que los trabajadores en un primer momento se autoconvocaron para esperar los resultados del encuentro fuera del ministerio, y luego fueron invitados a una reunión informativa en la Sede de la UOM para luego ir hacia la audiencia.
Reestructuración de Pasivos con el Banco Nación (BNA)
El principal frente de negociación con el Gobierno Nacional es de carácter eminentemente bancario y se discute bajo rigurosos criterios comerciales corporativos:
- La llave del pasivo: El Banco Nación tiene bajo su control el 70% de la deuda bancaria de Pauny ($21.587,9 millones).
- La posición del BNA: La entidad califica la deuda en «Situación 2» (seguimiento especial). Al no haber ingresado aún en mora irreversible (situación 3 o 4), el Directorio del banco, alineado con el Ministerio de Economía de la Nación, está habilitado para negociar esquemas de refinanciación, pero únicamente si se presenta un inversor privado con capitalización real demostrable y un plan que garantice el repago de los créditos. No habrá condonaciones discrecionales.
- Fuente IA