
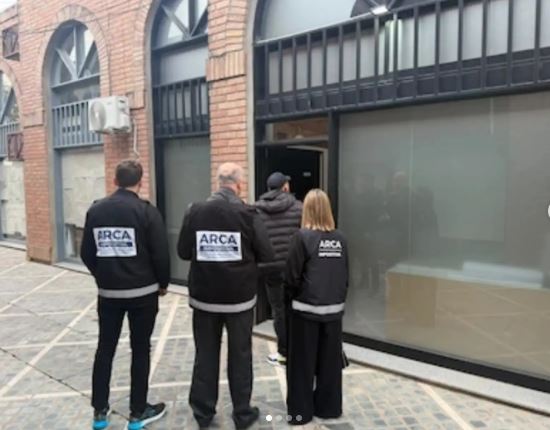
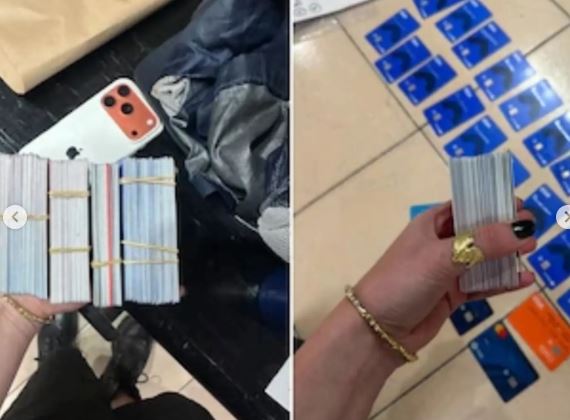


Un megaoperativo que llevaron adelante ARCA y la Policía Federal con cerca de 80 allanamientos en varias provincias terminó con los detenidos, vehículos y maquinaria agrícola secuestrada. Cómo era la maniobra para aprovechar un beneficio para los trabajadores del campo.


La Agencia de Recaudación y Control Aduanero llevó adelante una serie de 80 allanamientos en varias provincias para desbaratar a una asociación ilícita que se dedicaba a utilizar los datos de personas de bajos recursos para obtener reintegros del IVA mediante un sistema diseñado para trabajadores del campo.
Las medidas fueron llevadas a cabo por el juez Gustavo Meirovich, a cargo del Juzgado en lo Penal Económico N°2, y con la intervención de la Fiscalía en lo Penal Económico N°7 a cargo de Gabriela Ruiz Morales. En los operativos, de los que participó la Policía Federal, se detuvo a ocho personas, además del secuestro de maquinarias agrícolas, automotores, dispositivos electrónicos y valores.
Las tareas fueron desarrolladas por personal de ARCA y el Departamento de Investigaciones Especiales de la Policía Federal Argentina, a cargo del comisario Ariel Gastón Bessone.
La investigación se originó a partir de una denuncia formulada por el organismo recaudador sobre el accionar de una asociación ilícita dedicada al reclutamiento de personas de bajos recursos y en situación de vulnerabilidad social, con el propósito de simular la realización de actividades agrícolas y apropiarse de los reintegros previstos por el Sistema de Información Simplificado Agrícola (SISA).
Como funcionaba el esquema criminal
- Inscripción fraudulenta: La organización criminal registraba ante el SISA a estas personas vulnerables simulan que realizaban actividades agrícolas, a pesar de que carecían por completo de la capacidad económica, operativa y financiera para llevar adelante cualquier explotación agropecuaria.
- Control de las cuentas: Los cabecillas de la red abrían y administraban las cuentas bancarias a nombre de estos supuestos trabajadores y retenían las tarjetas de débito correspondientes.
- Apropiación de los fondos: Al momento de emitirse los reintegros de impuestos previstos por el sistema, el dinero devuelto por el organismo recaudador impactaba en esas cuentas, y los integrantes de la red lo retiraban directamente. De esta forma, el beneficio económico terminaba en manos de los estafadores y nunca llegaba a los trabajadores rurales simulados.
Si le interesa conocer más detalles de esta causa, puedo ayudarle a buscar el listado de las provincias afectadas por los allanamientos o cuál es la situación judicial actual de los ocho detenidos. ¿Le gustaría profundizar en alguno de estos puntos?
¿En que localidades se realizaron los allanamientos?
Los 80 allanamientos ordenados por la Justicia se distribuyeron en distintas localidades, con un fuerte impacto reportado en las provincias de Santa Fe y Córdoba, entre otras jurisdicciones del país.
Provincia de Santa Fe: Se registraron importantes operativos en el norte santafesino, puntualmente en las localidades de Reconquista y Margarita. En este último lugar se detuvo a uno de los sospechosos principales (un empleado de la propia agencia ARCA).
Provincia de Córdoba: La Policía Federal desplegó múltiples procedimientos en la localidad de Las Varillas (abarcando oficinas comerciales y domicilios particulares), así como en otras zonas productivas clave que estaban conectadas al circuito de los falsos productores.
Quién era el empleado de ARCA implicado
El empleado de ARCA implicado en el caso fue identificado como Cristian Carlos Miguel Beuchel, quien se desempeñaba en la agencia regional del organismo impositivo. Su detención fue clave para desarmar la estructura.
Su rol en la maniobra
De acuerdo con la investigación judicial, el funcionario cumplía un rol estratégico aprovechando su acceso interno al organismo.
- Vulneración de claves fiscales: El empleado se dedicaba a «blanquear» y manipular claves fiscales sin autorización de los contribuyentes legítimos
- Facilitación del fraude:
Al controlar informáticamente las identidades digitales, permitía que la organización diera de alta a los falsos productores vulnerables en el sistema SISA y generara la documentación necesaria (como cartas de porte) para simular las actividades agropecuarias ficticias Su rastro se descubrió mediante el seguimiento técnico de las direcciones IP originadas desde la propia oficina del fisco
El operativo en su contra
Durante los allanamientos realizados por la Policía Federal en la localidad santafesina de Reconquista, las autoridades registraron tanto su lugar de trabajo como sus bienes particulares
- Se le secuestró la computadora portátil de trabajo en la oficina de ARCA ubicada en calle Mitre
- En su vivienda particular incautaron su teléfono celular personal (el cual tenía la clave de acceso pegada a la pantalla), documentación de interés, $229.000 en efectivo, 300 dólares y una camioneta Ford Territory
Beuchel quedó privado de la libertad para ser trasladado y quedar alojado en dependencias policiales a la espera de su declaración indagatoria ante la Justicia
Bienes incautados
Durante los operativos conjuntos realizados por ARCA y la Policía Federal, la Justicia ordenó incautar bienes que demostraban el poder económico y las ganancias obtenidas por la organización criminal mediante el fraude al SISA.
Entre lo secuestrado se destacan:
- Vehículos de alta gama: Se incautaron camionetas modernas y automóviles de gran valor comercial utilizados por los líderes de la banda, entre los cuales se detalla una SUV Ford Territory perteneciente al empleado de ARCA detenido en Santa Fe.
- Maquinaria agrícola: En los campos y locaciones comerciales vinculadas a los cerebros del fraude, se procedió al secuestro de maquinarias destinadas a la producción y logística rural, elementos con los que consolidaban operativamente la ficción del negocio agropecuario.
- Dispositivos y valores: Junto con el parque automotor y agrícola, se secuestraron computadoras, teléfonos celulares con información clave, dinero en efectivo (pesos) y divisas extranjeras (dólares).
Conexión Las Varillas
En la localidad de Las Varillas (provincia de Córdoba), los allanamientos conjuntos de la Policía Federal y ARCA se concentraron en oficinas comerciales, estudios profesionales y domicilios particulares vinculados a los cerebros de la organización.
Aunque el Juzgado en lo Penal Económico N°2 mantiene bajo reserva las identidades exactas de todos los implicados en esa jurisdicción mientras se completan las indagatorias, las actuaciones en Las Varillas arrojaron detalles clave:
- El perfil de los investigados: Los procedimientos apuntaron a personas con capacidad operativa en el sector agropecuario y comercial, señaladas como los presuntos «reclutadores» y administradores del entramado de cuentas bancarias de los falsos productores.
- El material secuestrado: En las locaciones allanadas de Las Varillas se incautaron teléfonos celulares, computadoras de escritorio, notebooks y gran cantidad de documentación comercial y contable. Estos elementos resultan cruciales para el peritaje informático, ya que la Justicia busca determinar desde qué dispositivos se administraban las claves fiscales y las cuentas donde impactaban los reintegros del IVA.
- Situación procesal: Los implicados en dicha localidad forman parte de los ocho detenidos totales de la causa. Quedaron formalmente incomunicados y a disposición de la Fiscalía Penal Económico N°7, a cargo de Gabriela Ruiz Morales, bajo las imputaciones de asociación ilícita y estafa agravada.
Si le interesa, podemos revisar cuáles son los pasos procesales inmediatos que deberán enfrentar los detenidos o bien profundizar en cómo el organismo fiscal (ARCA) detectó técnicamente las conexiones en Córdoba. ¿Hacia dónde prefiere continuar?
La detección técnica del fraude en la provincia de Córdoba se basó en el cruce de datos informáticos y el rastreo de huellas digitales que los delincuentes dejaron al operar en las plataformas del fisco.
La Agencia de Recaudación y Control Aduanero (ARCA) utilizó herramientas tecnológicas específicas para desarmar la red de Córdoba:
- Geolocalización por Direcciones IP
El eslabón clave de la investigación fue el análisis de las direcciones IP utilizadas para realizar los trámites virtuales. El sistema de ARCA validó en tiempo real desde qué ubicaciones geográficas y dispositivos se gestionaban las claves fiscales de los falsos productores. El fisco detectó que las declaraciones juradas y solicitudes de reintegro de decenas de personas vulnerables (supuestamente independientes entre sí) se tramitaban de manera masiva desde un mismo grupo de computadoras ubicadas en oficinas comerciales y estudios profesionales de Córdoba, lo que delató la existencia de una central de operaciones.
- Inconsistencia de Capacidad en Tiempo Real
El software de control sistémico del SISA hace cruces automáticos de datos financieros. Al registrarse las «Liquidaciones Primarias de Granos» (LPG) para pedir el dinero del IVA, las alertas informáticas saltaron porque los titulares asignados:
- No poseían campos propios ni contratos de alquiler registrados en las bases de datos de ARCA.
- Carecían de capacidad operativa o financiera congruente con los enormes volúmenes de granos simulados (no tenían camiones, empleados declarados ni compras de insumos/semillas).
- Falta de Correlato Físico de Mercadería
Mediante las recientes regulaciones del sistema SISA, ARCA exige que cada documento de venta esté obligatoriamente cruzado con una Certificación Primaria de Depósito, Retiro o Transferencia de Granos. La organización en Córdoba generaba papeles virtuales de venta para cobrar el beneficio, pero los algoritmos de trazabilidad del fisco bloquearon los procesos al descubrir que las cartas de porte y el traslado real o stock de esos granos no existían físicamente en los acopios o plantas autorizadas.
- Centralización de las cuentas bancarias (CBU)
El sistema digital de ARCA rastreó la ruta del dinero. Aunque las cuentas bancarias estaban a nombre de diferentes personas de bajos recursos, las tarjetas de débito asociadas eran administradas por un mismo grupo. El flujo de transferencias automáticas emitido por el fisco hacia esas CBU encendió alertas bancarias de lavado de activos debido a que los fondos se retiraban en los mismos cajeros cordobeses de forma coordinada por terceros.
Alertas de ARCA
Las alertas automáticas de ARCA (Agencia de Recaudación y Control Aduanero) funcionan actualmente como un ecosistema de inteligencia artificial y control sistémico centralizado que cruza información en tiempo real. El organismo unifica los datos de cada contribuyente a través de su CUIT para detectar instantáneamente cualquier contradicción patrimonial o financiera.
Los principales mecanismos impositivos y bancarios mediante los cuales opera el sistema de alertas incluyen:
- El Radar de Inconsistencias Financieras
El sistema monitorea activamente las cuentas bancarias y billeteras virtuales (como Mercado Pago o MODO). Los bancos y las plataformas digitales están obligados a reportar automáticamente los movimientos cuando superan determinados límites mensuales.
- Disparador de alarmas: Si los ingresos declarados por un contribuyente no guardan relación con el total de dinero acreditado en sus cuentas (por ejemplo, declarar ingresos bajos pero mover montos millonarios), la alerta salta por presunta evasión o lavado de activos.
- Unificación por CUIT: El algoritmo actual de ARCA evalúa los fondos de manera global. Si una persona dispersa dinero en múltiples aplicaciones financieras, el sistema las suma todas bajo su mismo CUIT para medir su capacidad económica real.
- El Módulo «Nuestra Parte» y Alertas Tempranas
Bajo la nueva normativa ligada a la Ley de Inocencia Fiscal, ARCA modificó la forma de interactuar ante un error.
- Aviso previo: En lugar de abrir una fiscalización con multa directa, las alertas preventivas se publican primero en el servicio web «Nuestra Parte» y en el Domicilio Fiscal Electrónico.
- Margen de corrección: El sistema le muestra al contribuyente: «Esto es lo que sabemos de vos (tus consumos de tarjeta, facturas y depósitos) y esto es lo que declaraste». Se otorga un plazo (habitualmente de 15 días hábiles) para que el usuario autocorriga el error de forma voluntaria y evite sanciones.
- Cruce Automatizado de Consumos vs. Facturación
Las alertas automáticas analizan permanentemente cuatro variables clave:
- Facturación electrónica emitida.
- Acreditaciones bancarias totales.
- Gastos operativos (como alquileres comerciales o consumo de energía).
- Gastos personales de alta gama (pagos de tarjetas de crédito/débito, compra de vehículos o inmuebles).
Si la suma de tus consumos con tarjeta de crédito o la compra de un bien supera el tope de tu categoría (por ejemplo, en el Monotributo), el sistema ejecuta una recategorización de oficio automática o la exclusión del régimen.
- La Base de Contribuyentes No Confiables
Cuando una alerta detecta anomalías graves y reiteradas (como declaraciones contradictorias, falta de documentación de origen o uso de IP dudosas), el CUIT es incluido de forma automática en una base de datos de riesgo fiscal. Esto provoca bloqueos sistémicos inmediatos, impidiendo emitir facturas, realizar trámites aduaneros o cobrar reintegros, tal como le ocurrió a la banda de los falsos productores del agro.
Graves delitos que enfrentan
Las personas involucradas en esta maniobra fraudulenta se enfrentan a graves cargos contemplados en el Código Penal de la Nación Argentina. Al tratarse de una organización delictiva orientada a engañar al Estado a través de beneficios fiscales, las principales figuras legales y sus correspondientes escalas penales aplicables son las siguientes:
- Asociación Ilícita (Art. 210)
Se imputa por el hecho de formar parte de una banda de tres o más personas destinada a cometer delitos de manera organizada.
- Para los miembros o integrantes: La pena va de 3 a 10 años de prisión.
- Para los jefes u organizadores: La escala penal se eleva, fijando un mínimo de 5 a 10 años de prisión.
- Fraude en Perjuicio de la Administración Pública (Art. 174, Inc. 5)
Es la figura específica de estafa agravada debido a que el sujeto damnificado es el propio Estado (en este caso, los fondos fiscales de la recaudación del IVA mediante el sistema SISA).
- La pena prevista para esta defraudación es de 2 a 6 años de prisión.
- Agravante para el Funcionario Público implicado
El Código Penal estipula una sanción accesoria sumamente severa para aquellos empleados del Estado que utilicen sus funciones para cometer o facilitar este tipo de delitos (como es el caso del agente de ARCA detenido):
- Inhabilitación especial perpetua: Además de la pena de prisión que le corresponda por su participación, el empleado público quedará inhabilitado de por vida para ejercer cargos en el Estado.
Debido a que los delitos concurren (se suman las acusaciones), las penas de prisión efectivas para los cerebros de la organización podrían ser considerablemente elevadas, impidiendo cualquier beneficio de excarcelación o cumplimiento condicional.
Datos obtenidos de INFOVERA y VIA LIBRE. Redactado con IA